Contexto
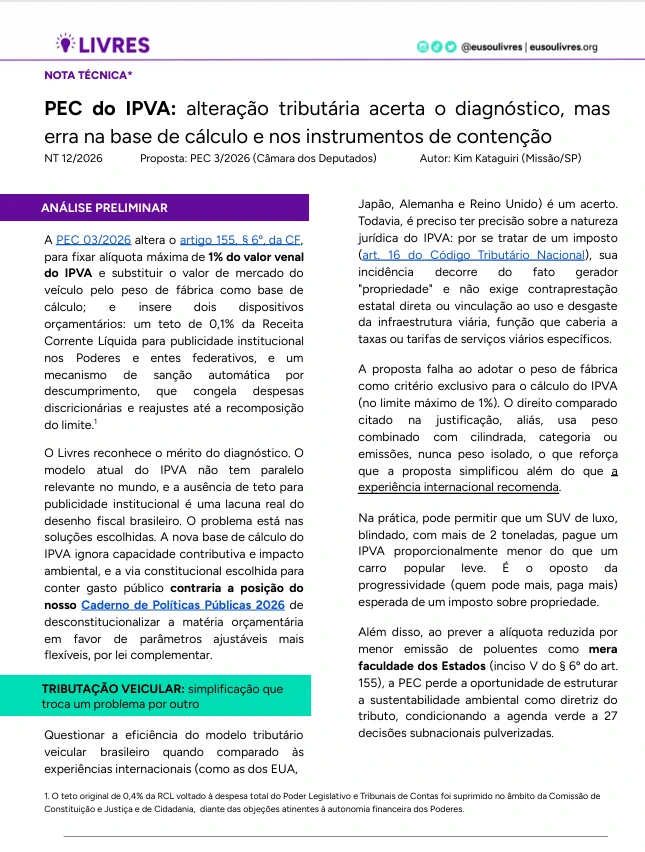
A Proposta de Emenda à Constituição (PEC) 3/2026, de autoria do deputado Kim Kataguiri (Missão/SP) e em tramitação na Câmara dos Deputados, altera a Constituição Federal para reestruturar a tributação do IPVA e impor restrições a gastos públicos. A medida estabelece uma alíquota máxima de 1% para o imposto, substitui o valor de mercado pelo peso de fábrica do veículo como base de cálculo e cria um teto de 0,1% da Receita Corrente Líquida (RCL) para despesas com publicidade institucional nos entes federativos, acompanhado de gatilhos automáticos de contenção fiscal por descumprimento.
Análise
Questionar a ineficiência do modelo tributário veicular brasileiro e a ausência de limites rígidos para gastos com publicidade institucional aponta diagnósticos corretos, mas a proposta incorre em equívocos metodológicos e constitucionais graves. Ao adotar o peso de fábrica como critério exclusivo do IPVA, o projeto abandona o Princípio da Capacidade Contributiva — permitindo que veículos de luxo pesados paguem proporcionalmente menos imposto que modelos populares — e ignora as melhores práticas internacionais, que combinam peso a emissões e cilindradas. Além disso, ao deixar incentivos ambientais como mera faculdade dos Estados e insistir no engessamento orçamentário por via constitucional em vez de Lei Complementar, a proposta compromete a progressividade tributária, a autonomia dos entes subnacionais e a boa técnica legislativa ao fundir matérias de naturezas completamente distintas em um único texto.
Parecer Técnico
O Livres defende a rejeição da PEC 3/2026 nos moldes atuais, reconhecendo o mérito dos diagnósticos, mas recomendando adequações estruturais: a substituição da base de cálculo do IPVA por um modelo híbrido que considere o valor venal e critérios ambientais vinculantes em vez do peso isolado; a transferência do teto de publicidade e seus gatilhos fiscais para Lei Complementar, preservando a autonomia dos entes e a governança fiscal; e o desmembramento da proposta em projetos autônomos para separar a tributação veicular do controle de gastos orçamentários.
Nota Técnica Livres
A Nota Técnica Livres oferece embasamento para a formulação de políticas públicas de qualidade, baseadas em dados e evidências.
O documento reúne análises e argumentos qualificados sobre temas relevantes do debate público, contribuindo para decisões mais racionais, transparentes e comprometidas com a construção de um Brasil com mais escolhas para quem mais precisa.
A Nota Técnica é um dos documentos técnicos desenvolvidos pelo Livres de maneira colaborativa, com o apoio de conselheiros acadêmicos, parceiros institucionais e comunidade de associados.